Publicaciones REMEXCO

2023-10-24
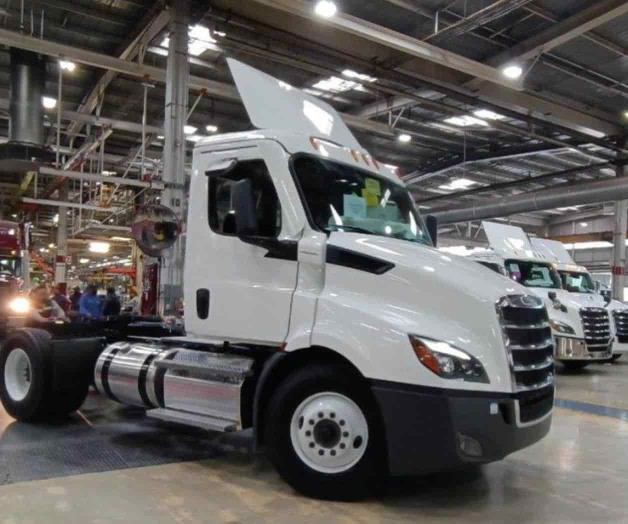
ANTICIPAN CONTINUIDAD EN CRECIMIENTO: AMDA

La comercialización del distribuidor al público general al concluir el próximo año podría alcanzar las 57 mil 632 unidades, lo que representaría un avance de 13% contra el mismo lapso de 2023, pronosticó Guillermo Rosales Zárate. Este nivel de comercialización, de concretarse, sería un récord histórico, posicionándose un 8.1% sobre el máximo nivel registrado en 2007.


En conferencia de prensa con la Asociación Nacional de Productores de Autobuses, Camiones y Tractocamiones, el presidente ejecutivo de la AMDA expuso que en esta ocasión se presenta una expectativa para un año adelante; también se ofrece el pronóstico para cierre de 2023 con una previsión de 51 mil 22 unidades, equivalente a un avance de 30.9% contra 2022.


Respecto a las cifras en septiembre, el directivo expuso que la venta al menudeo fue de 4 mil 460 automotores pesados con una variación de +33.8%, mil 128 unidades adicionales en comparación al mismo mes del año pasado; mientras que en el acumulado enero-septiembre se llevan comercializados 38 mil 18 vehículos con un crecimiento de 33.1% y 9 mil 468 automotores más contra mismo lapso de 2022.


"Con septiembre de 2023 se registra la novena tasa anual positiva del año y se hilan 26 meses consecutivos de avance desde agosto de 2021. El nivel registrado es 30.2% superior al similar mes en 2019, año prepandémico", dijo.


En cifras acumuladas, agregó Rosales Zárate, el registro de ventas al menudeo de 38 mil 18 unidades fue 19.6% superior con respecto a 2019.


2023-10-19
¿TE CONDICIONAN LA ENTREGA DE UNA FACTURA? REPÓRTALO AL SAT


El condicionamiento de la entrega de factura por un producto o servicio que hayas adquirido es una práctica fiscal indebida que puedes denunciar ante el Servicio de Administración Tributaria (SAT)


"El SAT informa a los contribuyentes que para solicitar el Comprobante Fiscal Digital por Internet (CFDI) o factura en la compra de productos o por la prestación servicios, no se requiere entregar al proveedor la Cédula de Identificación Fiscal o Constancia de Situación Fiscal", explicó el fisco en un comunicado este miércoles.


"El contribuyente que solicite una factura solo está obligado a proporcionar verbalmente o por escrito la clave del Registro Federal de Contribuyentes (RFC), nombre o razón social, código postal del domicilio fiscal y el uso fiscal que le dará a dicho comprobante, por ejemplo, gastos en general o adquisición de mercancías", agregó la dependencia.


El SAT menciona que, de acuerdo a la ley, la factura debe emitirse en el momento en que se realiza la transacción en archivo electrónico y cuando el cliente lo requiera se entregará su representación impresa, por lo que también es una práctica fiscal indebida que se solicite al contribuyente ingresar a sitios web para que capture sus datos de identificación para generar el comprobante fiscal.


El SAT señala que son prácticas fiscales indebidas:

  • Condicionar la expedición de facturas a la exhibición de la Cédula de Identificación Fiscal o Constancia de Situación Fiscal.
  • Negar la emisión de la factura en el establecimiento o local comercial y trasladar al cliente la obligación de generarla, incluso si el pago se realiza en efectivo.


¿Cómo puedo denunciar?

Para presentar una denuncia por alguna de estas prácticas, el SAT pone a disposición los siguientes medios de contacto, las 24 horas del día, los 365 días del año:

  • Correo electrónico: denuncias@sat.gob.mx
  • Quejas y Denuncias SAT: 55 8852 2222
  • Internacional: 1 52 55 8852 2222
2023-10-19
¿QUÉ ORGANISMOS DAN CRÉDITOS HIPOTECARIOS EN MÉXICO?


Si estás pensado en tener casa propia, después de varios años de arduo trabajo, lo primero que debes hacer es evaluar tus opciones para obtener un crédito hipotecario.


Un crédito hipotecario es un préstamo que hace el banco u otro tipo de institución, en el cual un inmueble se queda como garantía de pago o “hipotecado” hasta que se concluye el pago.


En los últimos cuatro años, las mensualidades de un crédito hipotecario aumentaron hasta 48 por ciento, comparado con los niveles previos al COVID en el 2019, debido al alza en las tasas de interés, el encarecimiento de la vivienda, la inflación generalizada y la pérdida en el poder adquisitivos de los hogares, que ocasionó una caída de 15 por ciento anual en la originación de créditos en el primer trimestre del 2023.


En México son varias las opciones para acceder a un crédito hipotecario y tener casa o departamento propios. Si quieres dar el siguiente paso, estás en el lugar indicado para conocerlas, comprarlas y tomar decisiones.


Infonavit o FOVISSSTE: ¿Quiénes dan créditos hipotecarios en México?


En nuestro país puedes acceder a créditos hipotecarios financiados por la banca privada y otras instituciones que son gubernamentales.


Tu acceso a cada uno de ellos dependerá, en ocasiones, del lugar donde trabajas. Por ejemplo, si cotizaste en empresas privadas, podrás solicitar tu crédito al Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit).


Este instituto ofrece varias opciones: puedes obtener tu casa o departamento. También es posible que con el dinero construyas o mejores la vivienda que ya tienes.


Si laboras en el sector público, como oficinas de Gobierno, el Fondo de la Vivienda del Instituto de Seguridad y Servicios Sociales de los Trabajadores del Estado (FOVISSSTE) será la institución a través de la cual realizarás trámites para obtener tu vivienda.


Los bancos también ofrecen créditos hipotecarios en caso de que el Infonavit y el FOVISSSTE no te brinden la cantidad que necesitas. Además, puedes funcionarlos para acceder a un mejor financiamiento.


Las instituciones bancarias analizan tu historial crediticio y tu capacidad de pago. Ofrecen créditos más grandes, pero con tasas de interés más altas que el Infonavit o FOVISSSTE.


Las Sociedades Financieras de Objeto Múltiple (Sofomes) son empresas privadas que ofrecen varios financiamientos, uno de ellos, créditos hipotecarios. Es una buena opción para quienes tienen ingresos bajos e historial crediticio poco favorable.


Las Sofomes también suelen ser una buena opción para obtener un crédito hipotecario para quienes trabajan por su cuenta.


Estos son los bancos que ofrecen el mejor crédito hipotecario


Un análisis de crédito hipotecario en diferentes bancos basado en un inmueble con valor de un millón 500 mil pesos, enganche al 60 por ciento y plazo a cinco años reveló lo siguiente sobre las instituciones bancarias que ofrecen mejores opciones:


Crédito hipotecario Inbursa

Inbursa aparece en la primera posición, ya que se hace un pago inicial de 717 mil 480 pesos, mientras que las mensualidades serán de 14 mil 015 pesos y se deben comprobar ingresos de 35 mil 524 pesos mensuales. Además, el pago toral será de un millón 345 mil 785 pesos, con una tasa de interés del 9.50 por ciento y CAT del 11.7 por ciento.


Crédito hipotecario Banbajío

Se paga inicialmente 710 mil 220 pesos, el pago mensual es de 15 mil 278 pesos y se deben comprobar ingresos de 43 mil 652 pesos. Además, el pago total es de un millón 395 mil 785 pesos, con una tasa de interés del 10. 49 por ciento y CAT de 12.7 por ciento.


Crédito hipotecario Banregio

Se hace un pago inicial de 693 mil 198 pesos, con un pago mensual de 14 mil 015 pesos y se demuestran ingresos de 34 mil 484 peso mensuales. También hay un pago total de un millón 418 mil 519 pesos, con tasa de interés del 9.6 por ciento y CAT del 13.9 por ciento.


Requisitos para tramitar un crédito hipotecario

Los requisitos para tener un primer acercamiento a alguna institución bancaria y platicar sobre un crédito hipotecario son:

  • Ser mayor de 18 años y menor de 65 años y 11 meses.
  • Poder comprobar antigüedad laboral e ingresos.
  • Simular su hipoteca y definir las condiciones del crédito hipotecario, a través de herramientas como la de la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef).
  • Realizar una solicitud a través de la banca comercial.
  • Contar con la documentación correspondiente: inicialmente el formato de solicitud, comprobante de domicilio e identificación oficial para acelerar el proceso en sucursal.
2023-10-17
POR QUÉ LOS ADOLESCENTES DEBERÍAN COMENZAR A INVERTIR TEMPRANO: TRES CONSEJOS PROBADOS PARA CUALQUIE


¿Qué tienen en común todos los padres? Queremos lo mejor para nuestros hijos. Queremos que nuestros hijos crezcan y se conviertan en adultos independientes y sanos que puedan alcanzar sus sueños y vivir una vida.


Aunque el dinero no lo es todo, la capacidad de gestionar nuestro dinero es una pieza importante para llevar una vida sana. La capacidad de nuestros hijos para gestionar el dinero afectará a todos los pasos que den en su vida adulta, como conseguir un trabajo, gestionar su carrera profesional, alquilar un departamento, comprar una casa y tener una familia.


Un aspecto necesario de la gestión del dinero es cómo ganarlo y hacerlo crecer. Los adolescentes de hoy tienen una oportunidad que la mayoría de nosotros nunca tuvimos: la posibilidad de invertir en bolsa a una edad temprana y ganar intereses compuestos. 


A la mayoría de los adultos no se les enseñaron los fundamentos de la inversión cuando eran adolescentes, y/o no tuvieron acceso a plataformas de inversión. Esto significa que invertir puede parecer demasiado arriesgado, o puede resultar intimidante para los adultos. Sin embargo, si se hace de la manera correcta, invertir a una edad temprana puede capacitar a los adolescentes para crear la vida que imaginan.


La “forma correcta” empieza por la educación financiera, según Eddie Behringer, cofundador y director general de Copper Banking, una plataforma de banca y educación financiera centrada en los adolescentes. Copper se fundó con la misión de crear la primera generación financieramente alfabetizada, y recientemente lanzó Copper Investing, el primer Asesor de Inversiones Registrado (RIA) centrado en adolescentes y niños. 


- 32%: adolescentes que no saben distinguir entre una tarjeta de crédito y una de débito


- 27%: jóvenes que saben lo que es la inflación y pueden hacer un cálculo sencillo del tipo de interés


"Con la inflación en aumento, los adolescentes necesitan ir más allá del ahorro: necesitan aprender a hacer crecer su patrimonio", afirma Behringer. “Una de las mayores oportunidades para la creación de riqueza entre los adolescentes es el tiempo en el mercado y la voluntad de asumir riesgos. Nuestra investigación muestra que los adolescentes están ansiosos por empezar”.

Por qué invertir siendo adolescente:


Crear riqueza


Aunque 2022 fue un año movido, el mercado sigue siendo la mejor forma de crear riqueza. La mayoría de los adultos han experimentado caídas y burbujas reventadas, y eso puede hacer que el mercado de valores parezca peligroso. Sin embargo, el ciclo natural del mercado incluye caídas y crecimiento, subidas y bajadas - e incluso teniendo en cuenta todos los acontecimientos del mercado a lo largo de su historia, el mercado sigue teniendo una rentabilidad media anual del 10%. 


Esto significa que si un adulto de 46 años hubiera invertido US$1.000  a los 16 años, hoy valdría unos US%17.500 . Ese es el poder del interés compuesto, y los adolescentes tienen una gran oportunidad de aprovecharlo a una edad temprana.


Empoderamiento e independencia


Muchos adultos no entienden de inversiones y han perdido oportunidades de crear riqueza. Los adolescentes que empiezan pronto entenderán la inversión, lo que les permitirá sentirse cómodos con inversiones más complejas cuando sean adultos. Invertir en el mercado da a los adolescentes una ventaja en la vida y la oportunidad de crear un patrimonio real. Esto puede abrirles oportunidades y proporcionarles la libertad de alcanzar sus sueños y objetivos.

Inflación


Cada año aumentan los precios, lo que significa que su dinero pierde valor.


Aunque la inversión abre claramente oportunidades para los adolescentes, no está exenta de riesgos. Para los inversores de todas las edades, existen algunas pautas probadas para invertir de forma inteligente.

Cómo invertir de forma inteligente


Empiece pronto


No importa la edad que tenga ni cuánto tiempo haya esperado: empiece a invertir ya. "El tiempo es la principal ventaja para los jóvenes inversores". afirma Behringer. "Con un horizonte de inversión mayor, hay más tiempo para que sus aportaciones crezcan".

Invierta a menudo


Es posible que haya oído hablar de "comprar barato" y "vender caro". Aunque éste es el escenario ideal, nadie tiene una bola de cristal ni puede cronometrar el mercado. Por eso le conviene invertir con regularidad. De este modo, captará tanto las subidas como las bajadas del mercado.

Diversifique


Todas las inversiones conllevan cierto riesgo. En general, cuanto más riesgo, más posibles pérdidas o ganancias. Demasiado riesgo y podría perder mucho dinero. Demasiado poco riesgo y su cartera no ganará dinero. Puede minimizar el riesgo eligiendo diferentes tipos de inversiones, invirtiendo en empresas pequeñas y grandes y en sectores variados. Piense en ello como "no tener todos los huevos en la misma cesta". 


Si algunas de sus inversiones bajan, no pasa nada porque tiene otras que no lo han hecho y que equilibrarán esas pérdidas. Los adolescentes pueden asumir más riesgos, porque tienen más tiempo para que sus inversiones se recuperen y crezcan. Los adultos que se acercan a la jubilación deben asumir menos riesgos porque necesitarán su dinero antes. Los fondos de inversión y los ETF son excelentes formas de diversificación para los inversores, porque son "cestas" de inversiones prefabricadas. Copper Investing utiliza un cuestionario propio que sigue las mejores prácticas del sector para evaluar específicamente la tolerancia al riesgo de sus usuarios. A continuación, los empareja con una cartera cuidadosamente elaborada dentro de su zona de confort de inversión.


Las finanzas no tienen por qué ser complicadas o intimidatorias, y plataformas como Copper pueden proporcionar una educación financiera sencilla dirigida a los jóvenes. Si nosotros, como padres, podemos eliminar el tabú y el miedo en torno a las finanzas, y exponer a nuestros hijos al ahorro y la inversión a una edad temprana, les estaremos poniendo en el camino de llevar una vida financieramente sana e independiente cuando sean adultos.